Diritto societario e M&A
Fondi, club deal e cartolarizzazioni: come strutturare un’operazione immobiliare
La scelta del veicolo, la fiscalità e gli accordi tra gli investitori incidono sul capitale necessario e sulla distribuzione dei rischi. Il loro effetto va misurato nel business plan, anche negli scenari avversi.
Il valore dell’immobile e il rendimento atteso descrivono solo una parte dell’investimento. Per valutarne la sostenibilità occorre ricostruire il percorso che collega l’acquisto dell’asset alla produzione e alla distribuzione dei ricavi: capitale da impiegare, tempi di assorbimento, condizioni di rimborso e diritti dei soggetti coinvolti.
Fondi immobiliari, club deal, private debt e cartolarizzazioni consentono di organizzare in modi diversi il rapporto tra patrimonio e capitali. La scelta richiede un confronto tra i costi complessivi, le regole di gestione, il trattamento fiscale e la capacità del progetto di sostenere gli impegni assunti.
La struttura giuridica e fiscale è una componente del piano finanziario. Definirla quando prezzo, rendimento e finanziamento sono già stati concordati può costringere a rivedere proprio i presupposti economici dell’operazione.
Partire dal progetto: fabbisogno, durata e obiettivi degli investitori
Un patrimonio già locato, una riconversione alberghiera e uno sviluppo residenziale presentano esigenze differenti. Nel primo caso l’analisi si concentra sulla qualità e sulla continuità dei canoni; negli altri assumono particolare rilievo autorizzazioni, lavori e tempi di avvio della gestione o delle vendite.
Per la proprietà, l’obiettivo può essere ottenere liquidità, finanziare la valorizzazione o mantenere una partecipazione al futuro incremento di valore. Per l’investitore contano anche la durata dell’impegno, i poteri di controllo e la possibilità di disinvestire.
Occorre tradurre queste esigenze in un calendario di impieghi e incassi, preceduto dalla verifica della titolarità, dei vincoli e della situazione urbanistica e contrattuale dell’asset. È su questa base che si può valutare quanto capitale proprio serva, quale debito sia sostenibile e quali margini occorrano per assorbire gli scostamenti.
Fondo immobiliare, club deal e debito: scelte su piani diversi
Gli strumenti della finanza immobiliare possono concorrere alla stessa operazione. Un fondo è un veicolo di investimento collettivo; un club deal descrive l’aggregazione degli investitori intorno a un progetto; il private debt riguarda una fonte di finanziamento. Confrontarli richiede di chiarire quale funzione si intende affidare a ciascuno.
| Struttura o modello | Il punto da valutare |
|---|---|
| Fondo immobiliare | Per un fondo comune, il patrimonio è autonomo e suddiviso in quote. Politica di investimento, durata e regole di gestione devono essere compatibili con l’asset e con gli obiettivi dei partecipanti. |
| Club deal immobiliare | La partecipazione di più investitori richiede una struttura giuridica e accordi su poteri, apporti, remunerazione e uscita. Va verificato il perimetro regolamentare applicabile alla configurazione concreta. |
| Private debt | La valutazione riguarda costo, scadenze, garanzie e vincoli del finanziamento, oltre alla sua compatibilità con gli altri apporti di capitale e con i flussi del progetto. |
| Cartolarizzazione immobiliare | La struttura deve rispettare la legge n. 130/1999 e coordinare patrimonio destinato all’operazione, flussi attesi e diritti di finanziatori e sottoscrittori. |
L’eventuale componente mezzanina richiede una lettura specifica delle condizioni di remunerazione e subordinazione. Il suo effetto sull’equilibrio finanziario dipende dalla posizione contrattuale rispetto agli altri finanziatori e al capitale di rischio.
In ogni configurazione vanno considerati anche costi di costituzione, gestione, controllo e dismissione. Una maggiore articolazione della struttura deve trovare una giustificazione nella dimensione e nelle esigenze del progetto.
Cartolarizzazione immobiliare: separazione patrimoniale e rischio dell’investimento
Per le cartolarizzazioni dei proventi immobiliari, la legge n. 130/1999 prevede una disciplina specifica agli articoli 7, comma 1, lettera b-bis), e 7.2. Quest’ultimo regola la separazione dei beni e dei diritti individuati per l’operazione, e dei relativi proventi, dal patrimonio della società e da quello delle altre operazioni.
La separazione patrimoniale definisce il perimetro dell’operazione e la posizione dei creditori ammessi dalla legge. La capacità di effettuare i pagamenti resta legata alla consistenza del patrimonio e ai risultati economici del progetto.
La valutazione deve quindi concentrarsi sull’attendibilità dei ricavi, sulle spese da sostenere e sull’ordine contrattuale dei pagamenti: quali somme vengono destinate ai costi, quali al servizio del debito e quali possono essere distribuite ai sottoscrittori. Anche la trasferibilità dei titoli va distinta dalla concreta possibilità di disinvestire nei tempi e alle condizioni desiderate.
IVA e imposte: l’effetto sul capitale impiegato e sul rendimento netto
Il confronto fiscale deve seguire l’intero ciclo dell’investimento. All’ingresso rilevano il trattamento del trasferimento e le imposte applicabili; durante la gestione, la fiscalità dei ricavi e dei costi; all’uscita, la tassazione della dismissione e dei proventi distribuiti, tenendo conto della posizione degli investitori.
Per l’IVA occorre verificare il regime dell’operazione, la detraibilità e i tempi dell’eventuale recupero. Un importo recuperabile può comunque assorbire liquidità durante una fase in cui il progetto richiede risorse per i lavori o per l’avvio dell’attività.
Il modello finanziario deve rappresentare questo intervallo. Considerare un credito fiscale come liquidità già disponibile può sottostimare il fabbisogno; confrontare rendimenti lordi senza ricostruire la fiscalità dei diversi soggetti può alterare la valutazione delle alternative.
Per questo la pianificazione fiscale richiede un esame della struttura concreta. Agevolazioni, esenzioni e regimi di neutralità vanno verificati nei rispettivi presupposti e tradotti nei flussi del piano.
Stress test: dal rendimento atteso alla tenuta dell’operazione
Un business plan deve rendere leggibili le ipotesi da cui dipendono i risultati. Le valutazioni dell’asset, con apporti indipendenti quando necessari o opportuni, costituiscono un punto di partenza da confrontare con tempi autorizzativi, costi di esecuzione e condizioni di mercato.
Le analisi di sensitività consentono di osservare l’effetto di singole variazioni. Gli stress test possono mettere alla prova il progetto anche attraverso combinazioni avverse: lavori più lunghi e più costosi, minori ricavi, dismissione posticipata o rifinanziamento a condizioni peggiori.
In una riconversione, per esempio, un ritardo nell’apertura può rinviare gli incassi mentre continuano a maturare costi e interessi. La verifica deve ricostruire il nuovo fabbisogno e accertare se le risorse già impegnate siano sufficienti fino alla fase successiva.
Il risultato dell’analisi deve trovare riscontro nelle scelte contrattuali: riserve di liquidità, durata del finanziamento, condizioni di erogazione ed eventuali impegni a fornire capitale aggiuntivo. Se il piano presuppone un nuovo apporto, occorre chiarire chi lo abbia assunto, entro quali limiti e a quali condizioni.
Governance: chi decide quando il piano cambia
Le regole di governance e i patti tra investitori acquistano particolare rilievo quando le previsioni devono essere riviste. Una variante, un aumento di capitale o una vendita anticipata possono incidere in modo diverso sugli interessi dei partecipanti.
Gli accordi devono individuare le decisioni riservate, i quorum, i diritti informativi e i meccanismi per affrontare uno stallo. Devono inoltre regolare gli apporti ulteriori, le conseguenze della mancata partecipazione e le condizioni di uscita.
L’allineamento degli interessi richiede trasparenza anche su compensi fissi, remunerazioni variabili, capitale effettivamente investito e conflitti potenziali. Il calendario del piano, i diritti economici e i poteri decisionali devono risultare coerenti tra loro.
Il lavoro di strutturazione si misura in questa coerenza: un’imposta prevista nel mese corretto, una scadenza compatibile con gli incassi, un apporto di capitale effettivamente impegnato, una decisione affidata ai soggetti che ne sopportano le conseguenze. Sono elementi che incidono sulla sostenibilità dell’investimento prima ancora della raccolta.
Per valutare i profili giuridici e fiscali di un’operazione immobiliare, richiedi un confronto con lo Studio.
Il video dell’intervento
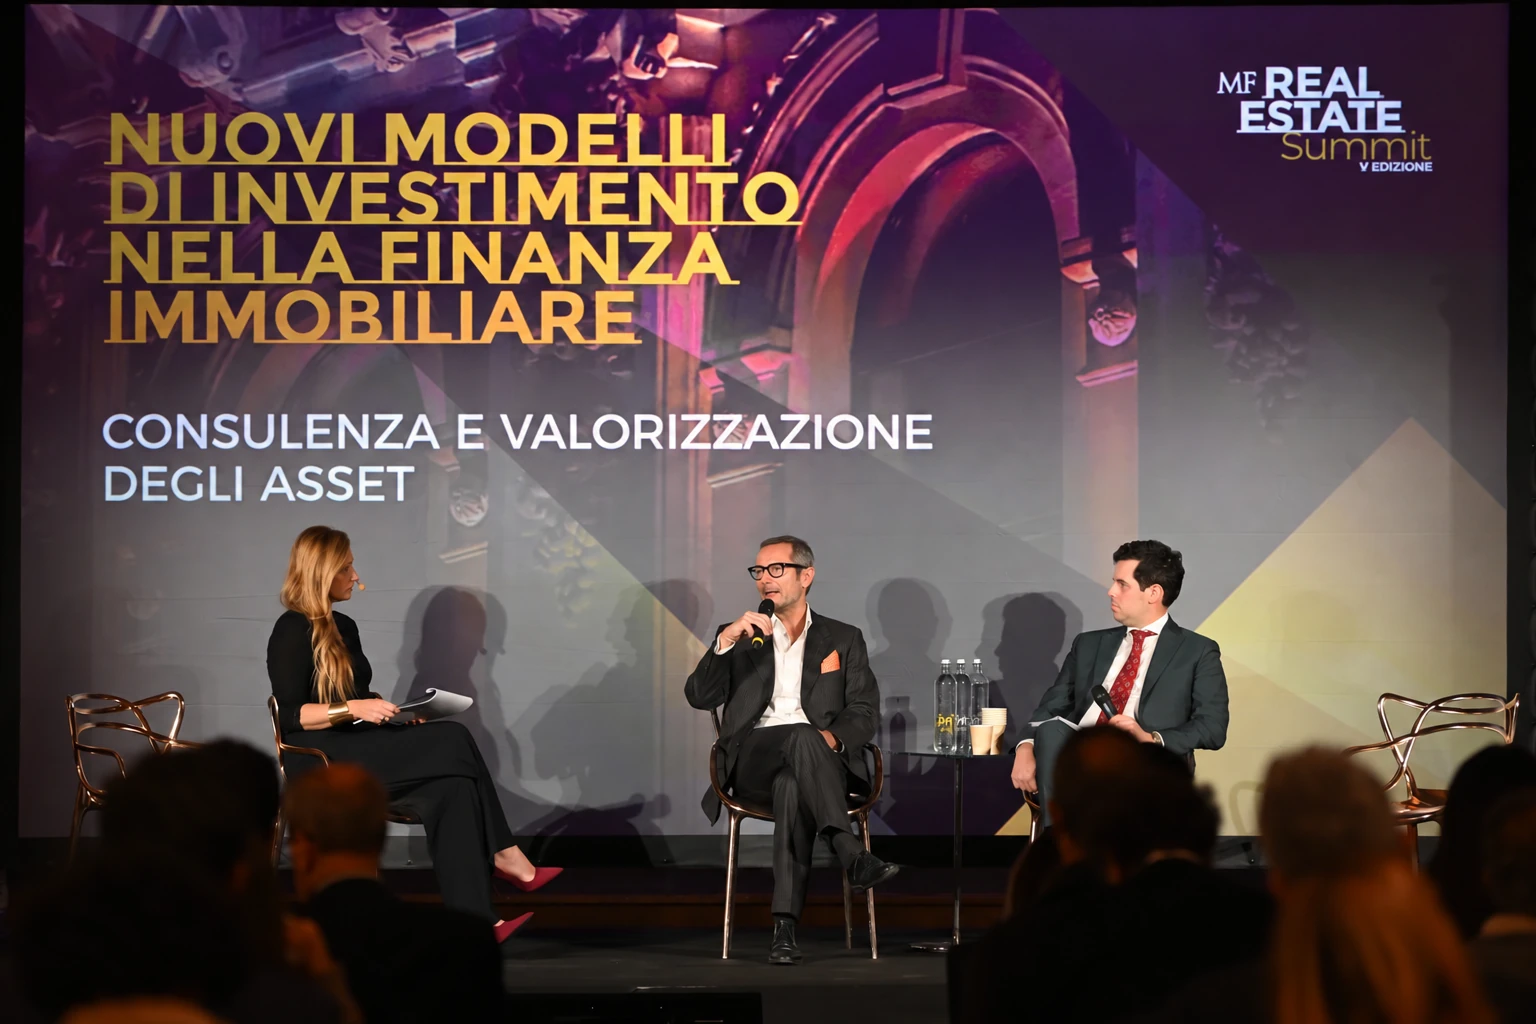
Federico Lione al MF Real Estate Summit del 29 ottobre 2026, nel panel sulla consulenza e valorizzazione degli asset, con Alessandro Busci e la giornalista Silvia Sgaravatti.
Il contributo ha finalità informativa generale. La struttura va valutata in relazione all’operazione e ai soggetti coinvolti.