
Approfondimenti · Articoli
Analisi e commenti sul diritto d'impresa.
Note a sentenza, aggiornamenti normativi e approfondimenti tecnici a cura dei professionisti dello Studio Legale Lione. I contributi accompagnano imprese, imprenditori e altri professionisti nella lettura delle principali evoluzioni in materia tributaria, societaria e di contenzioso civile e commerciale.
Ogni articolo nasce dall'esperienza operativa dello Studio e privilegia un taglio chiaro, orientato alla decisione professionale.

Fiscalità internazionale
Perdite fiscali estere nelle fusioni: quando possono essere utilizzate in Italia
Il D.Lgs. 148/2026 disciplina l’utilizzo delle perdite estere definitive nelle fusioni con società italiane. Controllo, cessazione dell’attività e ricalcolo fiscale: cosa verificare prima di attribuire valore all’operazione.
6 min di lettura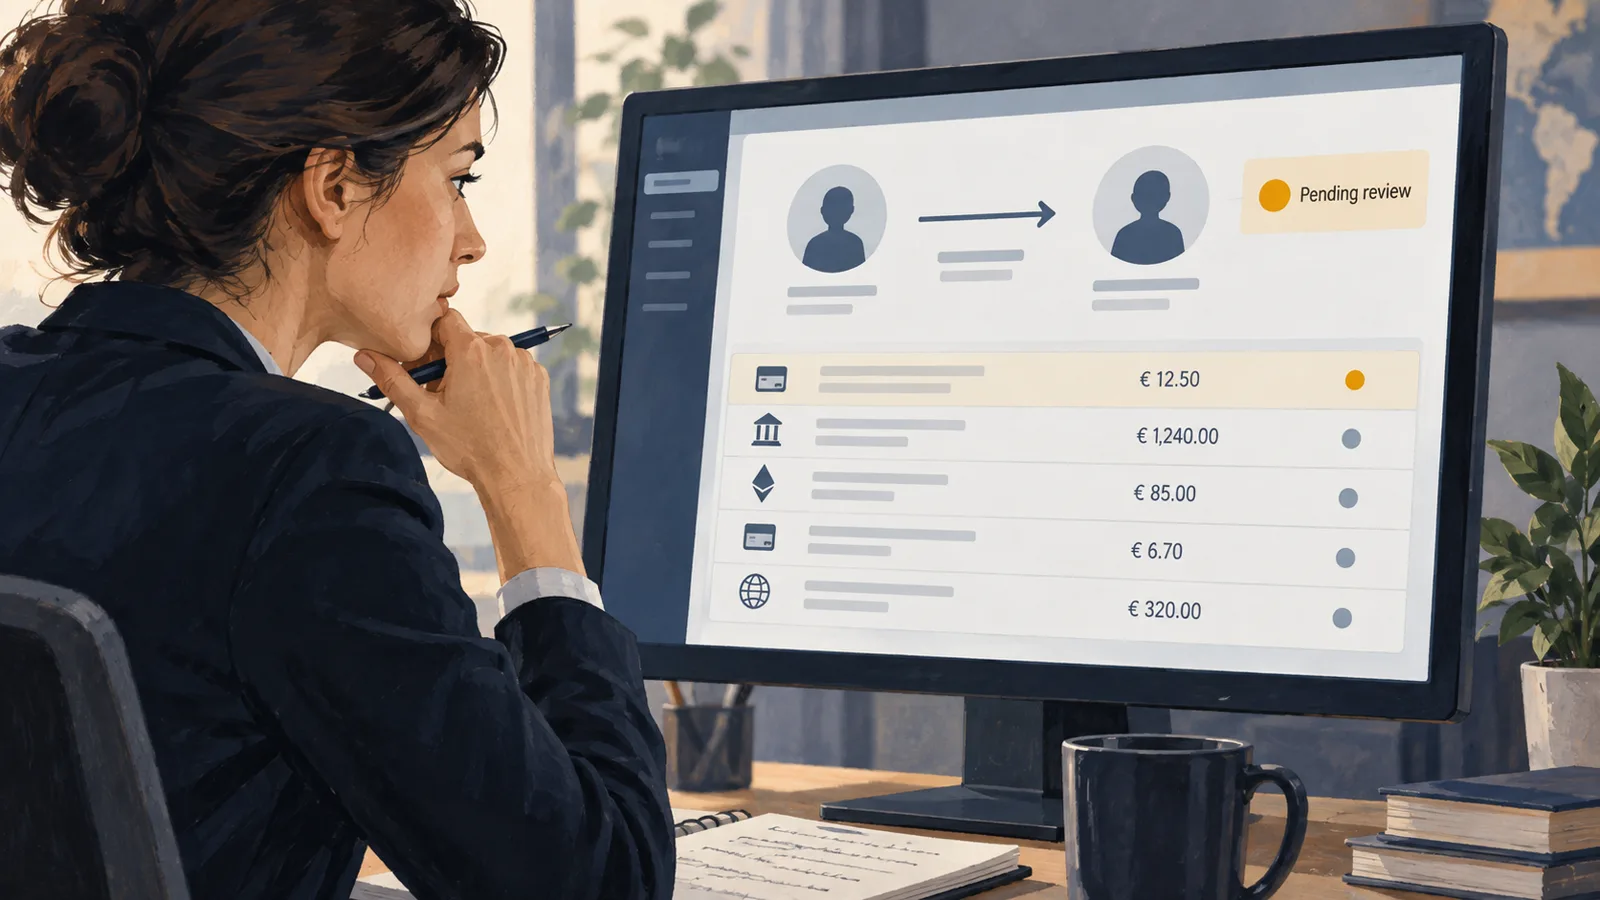
Compliance e controlli interni
Sanzioni internazionali e pagamenti: il piccolo importo non esclude i controlli
Un trasferimento di pochi euro non può essere escluso dallo screening delle sanzioni soltanto per il suo importo. La comunicazione di Banca d’Italia del 7 settembre 2026 chiarisce il perimetro dei controlli per PSP e CASP, le eccezioni e ciò che occorre verificare nei sistemi forniti da terzi.
5 min di lettura
Contenzioso tributario
Giustizia tributaria: nuove regole su imparzialità e responsabilità dei magistrati
Il D.Lgs. 149/2026, in vigore dal 26 agosto 2026, interviene sullo status e sulla responsabilità disciplinare dei magistrati tributari: ruolo unico nazionale, formazione continua, incompatibilità legate ai rapporti familiari e illeciti tipizzati su motivazioni mancanti o apparenti e ritardi. È una riforma ordinamentale, che non modifica termini e rimedi del processo tributario.
6 min di lettura
Diritto digitale e impresa
Data Act e prodotti connessi: dal 12 settembre 2026 l’accesso ai dati entra nella progettazione
Il Data Act è già applicabile dal 12 settembre 2025. Per i prodotti connessi e i servizi correlati immessi sul mercato dopo il 12 settembre 2026, l’articolo 3, paragrafo 1, aggiunge però un requisito di progettazione: i dati generati dall’uso, con i metadati necessari, devono essere accessibili all’utente per impostazione predefinita in modo facile, sicuro e gratuito. L’adeguamento coinvolge prodotto, contratti, privacy, cybersecurity e servizi post-vendita.
9 min di lettura
Diritto della concorrenza e impresa
Abuso di posizione dominante: cosa cambiano le nuove Linee guida UE sull’articolo 102
Il 3 settembre 2026 la Commissione europea ha adottato le prime Linee guida sugli abusi escludenti ai sensi dell’articolo 102 TFUE. Il documento non introduce un nuovo divieto, ma sistematizza dominanza, condotte escludenti e giustificazioni oggettive, indicando alle imprese quali analisi e prove devono accompagnare le decisioni commerciali.
9 min di lettura
Diritto societario e crisi d’impresa
Finanziare una società in squilibrio: quando la postergazione può colpire anche obbligazioni e prestiti degli amministratori
L’articolo 2467 c.c. può operare oltre la S.r.l. e, in casi particolari, raggiungere un prestito obbligazionario di una S.p.A. chiusa. La sentenza n. 5272/2026 della Corte d’Appello di Napoli chiarisce quali elementi contano: squilibrio, struttura societaria, posizione del finanziatore e funzione concreta dell’operazione.
10 min di lettura
Crisi d'impresa e M&A
Cessione d’azienda in crisi: l’esonero fiscale del cessionario resta anche se l’accordo si risolve
La consulenza giuridica n. 9/2026 chiarisce che la successiva risoluzione della transazione fiscale per inadempimento del cedente non fa venir meno l’esonero dalla responsabilità solidale già acquisito dal cessionario. Un principio rilevante per le acquisizioni di aziende in crisi, che rafforza la certezza dell’operazione senza eliminare due diligence e presidio del rischio di frode.
6 min di lettura
Contratti d'impresa e contenzioso civile
Fideiussioni ABI: la nullità non è automatica dopo le Sezioni Unite
Con la sentenza n. 24825 del 28 agosto 2026, le Sezioni Unite escludono automatismi nella nullità delle fideiussioni specifiche che riproducono le clausole ABI fuori dal perimetro accertato da Banca d’Italia. Il provvedimento n. 55/2005 resta rilevante, ma non basta da solo. La Corte chiarisce inoltre che la clausola di pagamento a prima richiesta può consentire al creditore di evitare la decadenza dell’articolo 1957 c.c. con una tempestiva richiesta stragiudiziale.
8 min di lettura
Opinioni e politica del diritto
Uno Stato forte sa scegliere dove intervenire
Meno divieti inefficaci, più sicurezza, servizi e legalità: dove uno Stato liberale deve esercitare davvero la propria forza
16 min di lettura
Diritto tributario
Omessa dichiarazione IVA: come funziona la nuova liquidazione automatizzata
Il provvedimento del 28 agosto 2026 rende operativo l’articolo 54-bis.1 del DPR 633/1972. Se manca la dichiarazione annuale, l’Agenzia può ricostruire e liquidare l’IVA utilizzando fatture elettroniche, corrispettivi telematici e LIPE. Il contribuente ha 60 giorni per verificare i dati, produrre chiarimenti o pagare.
8 min di lettura
Diritto societario e M&A
Chi comprerà le imprese dei baby boomer? Passaggio generazionale e nuova stagione dell’M&A italiano
Nei prossimi dieci anni migliaia di imprese familiari italiane dovranno decidere chi ne assumerà la guida e chi ne controllerà la proprietà. Non ogni successione porterà a una vendita, ma successione interna, management esterno, apertura del capitale e cessione devono essere preparate come alternative reali, prima che l’urgenza riduca la libertà di scelta.
10 min di lettura
Diritto societario e M&A
Adeguati assetti dopo il D.Lgs. 47/2026: ruoli di CDA, delegati e organo di controllo
Il D.Lgs. 47/2026, in vigore dal 29 aprile 2026, riscrive la disciplina dell'amministrazione e del controllo nelle S.p.A. Il consiglio conserva la responsabilità dell'organizzazione e valuta l'adeguatezza degli assetti; gli organi delegati li curano e riferiscono almeno ogni sei mesi; l'organo di controllo vigila anche sul loro concreto funzionamento. La riforma rende più importante definire deleghe, flussi informativi, verbali e raccordo con controllo interno, gestione dei rischi e strumenti di regolazione della crisi.
9 min di lettura
Contenzioso civile e penale dell'economia
Prescrizione dei danni da reato: cosa chiariscono le Sezioni Unite
La sentenza n. 24599 del 10 agosto 2026 delle Sezioni Unite chiarisce come si coordina la prescrizione del credito risarcitorio con quella del reato. Gli atti interruttivi penali incidono sul diritto al risarcimento quando l'azione civile è esercitata nel processo penale; l'eccezione di prescrizione deve essere proposta già in quella sede. La decisione ridefinisce anche il giudizio civile successivo all'annullamento ex art. 622 c.p.p., con conseguenze pratiche per imprese danneggiate, imputati e responsabili civili.
9 min di lettura
Diritto societario e M&A
NIS2 e PMI: obblighi, adeguati assetti e fornitori rilevanti
La NIS2 non si applica indistintamente a tutte le PMI. Le imprese devono però verificare autonomamente se rientrano nel perimetro e, quando ricorrono i presupposti, registrarsi sul Portale ACN. Per i soggetti obbligati la cybersicurezza è una responsabilità di governance; anche le imprese escluse possono essere coinvolte come fornitori di una filiera regolata.
15 min di lettura
Penale dell'economia e crisi d'impresa
Bancarotta fraudolenta patrimoniale: quando la distrazione mette davvero a rischio i creditori
Nella bancarotta fraudolenta patrimoniale la sola uscita di un bene dal patrimonio dell'impresa non esaurisce l'accertamento. Le pronunce del 2026 chiedono di verificare, con valutazione concreta, se la condotta abbia esposto i creditori a un pericolo reale. Il punto per amministratori e organi di controllo è documentare titolo, valore ed effetti delle operazioni quando la società entra in una zona di rischio.
10 min di lettura
Blockchain e tokenizzazione
Blockchain e diritto: cos'è davvero, quali norme la regolano e quali applicazioni giuridiche esistono oggi
Blockchain e cripto-attività non sono sinonimi. Per orientarsi occorre distinguere la tecnologia DLT, i diritti rappresentati e le discipline applicabili: dal DLT Pilot Regime a MiCA, eIDAS, Data Act e normativa italiana.
12 min di lettura
Diritto societario, M&A e fiscalità
Carried interest: tassazione, hurdle rate e piani di co-investimento
Il carried interest remunera manager e team di investimento con un rendimento rafforzato subordinato alla creazione di valore. L'articolo 60 del D.L. 50/2017 ne presume la natura finanziaria quando ricorrono investimento minimo, postergazione e holding period. Hurdle rate, waterfall e strumenti pari passu richiedono però una verifica economica e documentale dell'intera struttura.
10 min di lettura
Contratti d'impresa e contenzioso civile
Contratto autonomo di garanzia e fideiussione: differenze e clausola a prima richiesta
Fideiussione e contratto autonomo di garanzia producono effetti diversi su eccezioni, pagamento e decadenza. La clausola “a prima richiesta” è un indice importante, ma la qualificazione dipende dall'intero contenuto del contratto e dalla funzione concretamente assegnata alla garanzia.
9 min di lettura
Diritto tributario e compliance fiscale
Tax Control Framework: cos'è e come cambia l'adempimento collaborativo
La circolare 6/E del 6 agosto 2026 chiarisce il nuovo regime di adempimento collaborativo e il ruolo del Tax Control Framework. Mappatura dei rischi, controlli contabili, Tax Risk Officer, certificazione ed esimenti sanzionatorie devono comporre un sistema integrato e verificabile.
10 min di lettura
Diritto penale dell'economia e diritto tributario
Riforma 231 e reati tributari: cosa cambia per le imprese
Il disegno di legge varato il 4 agosto 2026 dal Consiglio dei ministri propone una revisione organica del D.Lgs. 231/2001. Per i reati tributari introduce due possibili cause di esclusione della responsabilità dell'ente, collegate al ravvedimento e alla particolare tenuità del fatto, ma subordinate a verifiche autonome sull'organizzazione della società.
9 min di lettura
Crisi d'impresa e diritto tributario
Transazione fiscale e tributi locali: cosa cambia per le imprese in crisi
Il D.Lgs. 7 agosto 2026, n. 147, in vigore dal 12 agosto 2026, ha esteso ai crediti tributari degli enti pubblici territoriali le disposizioni richiamate dagli articoli 23, comma 2-bis, 63 e 88 del Codice della crisi. L'ampliamento del perimetro incide sui piani di risanamento, ma il trattamento cambia secondo lo strumento utilizzato e richiede una verifica puntuale di presupposti, soglie e misure protettive.
9 min di lettura
Contenzioso civile
Cessazione della materia del contendere: presupposti, effetti e spese
La cessazione della materia del contendere ricorre quando un fatto sopravvenuto elimina integralmente il contrasto portato davanti al giudice. Non coincide con la rinuncia agli atti e lascia aperto il tema delle spese, normalmente regolato secondo la soccombenza virtuale.
8 min di lettura
Diritto tributario
Avvocato tributarista: cosa fa e quando è necessario
L’articolo approfondisce il ruolo dell’avvocato tributarista, chiarendo cosa fa, quali competenze ha nella pianificazione fiscale e nelle strutture societarie e quando è opportuno rivolgersi a uno studio legale tributario. Il contenuto analizza le differenze con il commercialista e il valore di un approccio multidisciplinare nel rapporto tra contribuente e Amministrazione finanziaria.
3 min di lettura
Contenzioso civile
Produttore apparente e responsabilità da prodotto difettoso: il punto della Cassazione
La sentenza della Cassazione n. 32673/2025 chiarisce quando il fornitore può essere ritenuto responsabile come produttore apparente nei casi di prodotto difettoso. In presenza di coincidenza tra marchio, denominazione sociale e percezione del consumatore, il soggetto che commercializza il bene può essere equiparato al produttore effettivo. La decisione valorizza la tutela del consumatore e i principi del diritto europeo.
5 min di lettura
Contenzioso civile
Tutela del whistleblower: ritorsioni e risarcimento del danno nella sentenza del Tribunale di Bergamo
La sentenza n. 951/2025 del Tribunale di Bergamo rafforza la tutela del whistleblower nella Pubblica Amministrazione, riconoscendo la nullità delle misure ritorsive adottate a seguito di segnalazioni di illeciti e il diritto al risarcimento del danno non patrimoniale. La pronuncia valorizza il nesso temporale e gli elementi presuntivi, confermando un approccio giurisprudenziale orientato alla protezione sostanziale del segnalante.
3 min di lettura
Diritto tributario
Legge di Bilancio 2026: sintesi delle principali novità fiscali
La Legge di Bilancio 2026 introduce numerose novità fiscali che incidono su imprese, professionisti e contribuenti. Le misure riguardano incentivi fiscali, flat tax per i nuovi residenti, lavoro dipendente, locazioni brevi, criptovalute, partecipazioni e strumenti di compliance. L’articolo offre una sintesi ordinata delle principali disposizioni, con l’obiettivo di facilitare la comprensione del quadro normativo e delle sue implicazioni operative.
2 min di lettura
Diritto tributario
Legge di Bilancio 2026: cosa cambia su dividendi e plusvalenze
La Legge di Bilancio 2026 interviene sul regime fiscale di dividendi e plusvalenze, ridefinendo l’accesso alla participation exemption. L’articolo analizza il cambio di approccio normativo, le nuove soglie di qualificazione delle partecipazioni, la decorrenza delle regole e i soggetti interessati, con un taglio chiaro e informativo e rimando alla brochure tecnica di approfondimento.
4 min di lettura
Diritto societario e M&A
Inesistenza giuridica della delibera di fusione: quando è ancora possibile contestare l’operazione
L’articolo analizza quando una delibera di fusione possa dirsi giuridicamente inesistente e se ciò consenta di superare il divieto di invalidità previsto dall’art. 2504-quater c.c. Viene chiarita la distinzione tra nullità, annullabilità e inesistenza, alla luce dell’orientamento della Cassazione, evidenziando come l’inesistenza giuridica della delibera di fusione resti confinata a ipotesi del tutto eccezionali.
5 min di lettura
Diritto tributario
Rottamazione Quinquies: la nuova pace fiscale spiegata in modo chiaro
La rottamazione quinquies è la nuova definizione agevolata che consente di estinguere cartelle esattoriali dal 2000 al 2023 pagando solo il capitale, senza sanzioni e interessi. La misura offre vantaggi immediati come il blocco delle azioni esecutive e la possibilità di rateizzazione fino a 54 rate. Una corretta valutazione legale consente di sfruttare al meglio la rottamazione quinquies evitando rischi di decadenza.
4 min di lettura
Crisi d’impresa
Insolvenza e Decreti Ingiuntivi: l’approccio dinamico del Tribunale di Ravenna
La presenza di decreti ingiuntivi e di una situazione di illiquidità non è sufficiente, da sola, a dimostrare l’insolvenza irreversibile e ad aprire la liquidazione giudiziale. Il Tribunale di Ravenna, con decreto del 7 luglio 2025, adotta un approccio “dinamico” fondato su un giudizio prognostico sulla capacità futura dell’impresa di generare cassa e proseguire l’attività, in linea con l’orientamento della Corte di Cassazione.
3 min di lettura
Diritto tributario
Transfer Pricing: sconti commerciali ammessi nelle operazioni infragruppo e stop alle riqualificazioni sui servizi
La sentenza n. 1703/2025 della CGT Lombardia chiarisce che, in materia di transfer pricing, gli sconti commerciali applicati nelle operazioni infragruppo sono legittimi se previsti contrattualmente, scollegati dai tempi di pagamento e coerenti con i prezzi di mercato, anche in caso di distribuzione esclusiva. La Corte esclude inoltre la riqualificazione automatica dei servizi intercompany in royalties, confermando la correttezza del metodo Cost Plus per i servizi a basso valore aggiunto.
4 min di lettura
Crisi d’impresa
Accordo di ristrutturazione debiti MCC: la decisione del Tribunale di Ferrara su omologa e condizioni di efficacia
Il Tribunale di Ferrara ha chiarito quando un accordo di ristrutturazione dei debiti garantiti da MCC può essere omologato. La sentenza riconosce una categoria autonoma per i creditori con garanzia MCC e consente l’omologa anche senza il loro benestare, subordinandola però alla rinuncia di MCC alla rivalsa. Definite anche le soglie di adesione e il momento in cui i requisiti devono sussistere.
3 min di lettura
Diritto penale dell’economia
Responsabilità dei sindaci: il controllo deve essere sostanziale. La Cassazione chiarisce i confini del concorso omissivo
La Cassazione, con l’ordinanza 24004/2025, ribadisce che i sindaci rispondono per concorso omissivo quando il controllo è solo formale. Nel caso di un aumento di capitale fondato su operazioni rivelatesi fittizie, il collegio non ha verificato la sostanza dell’operazione né l’effettivo versamento. Se la vigilanza fosse stata attiva, il danno sarebbe stato evitato. Ricorso rigettato.
3 min di lettura
Crisi d’impresa
Società cancellata fallimento: cosa succede davvero secondo la Corte d’Appello di Torino
Una società cancellata può essere dichiarata fallita entro un anno grazie alla fictio iuris dell’art. 33 CCII, che ne mantiene la capacità processuale ai soli fini concorsuali. La Corte d’Appello di Torino conferma che la cancellazione non elimina i debiti né consente l’accesso agli strumenti negoziali
4 min di lettura
Diritto societario e M&A
Holding di famiglia: vantaggi, governance e pianificazione
La holding di famiglia consente gestione unitaria delle partecipazioni, tutela dell’operatività delle società e prevenzione dei conflitti tra familiari. Favorisce la governance, l’organizzazione del passaggio generazionale e può accedere a vantaggi fiscali come il regime PEX e le agevolazioni dei conferimenti ex art. 177 TUIR. Le holding di ramo offrono autonomia ai diversi nuclei familiari e una gestione più efficiente del patrimonio.
3 min di lettura
Crisi d’impresa
Revocatoria concorsuale art. 24 CCII: stabilizzazione ed effetti nella composizione negoziata
L’art. 24 CCII integra la disciplina della revocatoria concorsuale definendo la sorte degli atti compiuti nella composizione negoziata. Stabilizza gli atti autorizzati dal tribunale, esenta dalla revocatoria gli atti ordinari coerenti con trattative e prospettive di risanamento e disciplina gli atti straordinari privi di autorizzazione o con dissenso dell’esperto. La norma rafforza tutela dei terzi e continuità aziendale.
3 min di lettura
Diritto tributario
Società di comodo: presunzioni legali e prova contraria nella più recente giurisprudenza
La disciplina delle società di comodo si basa su presunzioni legali superabili. La Cassazione riconosce che il contribuente può dimostrarne l’operatività anche in presenza di scelte gestionali non ottimali, purché inserite in un progetto economico reale. La giurisprudenza, influenzata anche dalla CGUE, valorizza la sostanza dell’attività d’impresa, limitando gli automatismi e richiedendo una valutazione concreta.
4 min di lettura
Crisi d’impresa
Inibitoria della risoluzione del contratto di locazione nel concordato semplificato: la tutela dell’impresa tra crisi, diritto societario e procedure concorsuali
L’ordinanza del Tribunale di Nola conferma la possibilità di ottenere l’inibitoria della risoluzione del contratto di locazione nel concordato semplificato per tutelare asset essenziali dell’impresa. La misura protegge continuità operativa, valore d’azienda e par condicio creditorum, assumendo un ruolo strategico nelle crisi d’impresa, nel diritto societario e nei percorsi di ristrutturazione del debito.
3 min di lettura
Diritto societario e M&A
Responsabilità solidale dei soci Srl: quando scatta davvero secondo la Cassazione
La responsabilità solidale dei soci Srl si applica quando essi decidono o autorizzano atti gestori dannosi, anche se non volevano il danno. La Cassazione chiarisce che conta l’ingerenza nella gestione, non la quota: anche i soci di minoranza possono rispondere per l’aggravamento del dissesto o per violazioni degli obblighi ex art. 2482-ter. L’Avv. Federico Lione illustra rischi, casi tipici e strategie di tutela preventiva.
4 min di lettura
Crisi d’impresa
Liquidazione controllata senza patrimonio: quando è possibile e cosa dice la giurisprudenza
La liquidazione controllata senza patrimonio è oggi ammessa anche per i debitori privi di beni, se sostenuta da un apporto esterno certo, tracciabile e irrevocabile. La giurisprudenza, in particolare la sentenza Tribunale di Nola n. 100/2025, riconosce che la finanza esterna può coprire i costi della procedura e garantire un minimo soddisfacimento dei creditori, valorizzando la funzione sociale dell’esdebitazione e l’accesso anche ai soggetti incapienti.
5 min di lettura
Diritto tributario
Esterovestizione e identità giuridica dell’impresa transnazionale: equilibrio tra libertà di stabilimento e abuso del diritto
L’esterovestizione si verifica quando una società, pur formalmente costituita all’estero, ha la direzione effettiva in Italia e quindi è fiscalmente residente nel Paese. L’articolo analizza il confine tra libertà di stabilimento e abuso del diritto, richiamando la giurisprudenza UE (Centros, Cadbury Schweppes, Polbud) e la normativa italiana (art. 73 TUIR, art. 10-bis L. 212/2000), che valorizzano la sostanza economica come criterio per distinguere tra pianificazione lecita ed elusione fiscale.
6 min di lettura
Diritto tributario
Definizione agevolata 2026: la lite tributaria si estingue già dopo la prima rata
La definizione agevolata 2026, prevista dalla Legge di Bilancio, consente di chiudere le liti tributarie già dopo la prima rata. L’Avv. Federico Lione, tributarista a Milano, analizza le modalità operative, i vantaggi e i rischi della nuova rottamazione quinquies. Una guida completa per contribuenti e imprese che vogliono chiudere il contenzioso fiscale in modo rapido, strategico e conveniente.
4 min di lettura
Diritto tributario
Frode carosello e onere della prova: la linea della Corte di Cassazione
La Corte di giustizia tributaria di Campobasso ribadisce che, nei casi di frode carosello, spetta al Fisco provare la consapevolezza del contribuente di partecipare a un’operazione fittizia. Solo dopo, il contribuente può dimostrare di aver agito con la massima diligenza. L’Avv. Federico Lione analizza la sentenza e spiega come strutturare una difesa fiscale efficace e preventiva.
3 min di lettura
Diritto tributario
Patent Box: escluso il know how dal regime agevolato
Il nuovo Patent Box conferma l’esclusione del know how dal perimetro dei beni agevolabili. La super-deduzione del 110% sui costi di ricerca e sviluppo riguarda solo software, brevetti e altri intangibili tutelati. Restano esclusi marchi e know how, sollevando interrogativi sull’efficacia del regime per l’innovazione industriale italiana.
3 min di lettura
Diritto tributario
Annullamento atto Fisco senza contraddittorio: la decisione della Cgt di Foggia
La Cgt di Foggia, con sentenza n. 1484/1/2025, ha annullato un atto del Fisco per violazione del contraddittorio preventivo ex art. 6-bis Statuto del contribuente. L’Agenzia aveva ignorato le osservazioni difensive, senza fornire motivazione rafforzata. La decisione rafforza il diritto di difesa e conferma l’obbligo dell’amministrazione di rispondere alle deduzioni del contribuente.
2 min di lettura
Diritto societario e M&A
Operazioni transfrontaliere Dlgs 88/2025: tutele crescenti per soci, creditori e lavoratori
Il Dlgs 88/2025 interviene sulle operazioni transfrontaliere, estendendole anche alle società di persone e introducendo maggiori tutele per soci, creditori e lavoratori. Rafforza i controlli notarili, chiarisce che prevale la legge dello Stato di destinazione dopo il certificato preliminare, introduce nuovi obblighi informativi sui benefici pubblici e regole più precise per trasformazioni, fusioni, scissioni e scorpori.
3 min di lettura
Crisi d’impresa
Concordato preventivo e azioni esecutive: la tutela del debitore
Il concordato preventivo è uno strumento che consente all’impresa in crisi di bloccare le azioni esecutive e cautelari dei creditori, preservando l’integrità del patrimonio. Una decisione del Tribunale di Milano del 16 settembre 2025 ha ribadito che anche i creditori pubblici sono vincolati agli effetti obbligatori del concordato, in linea con gli articoli 117 e 119 del Codice della crisi d’impresa, rafforzando la protezione del debitore.
3 min di lettura
Contatto
Parliamo della tua questione
Ogni situazione richiede una lettura approfondita. Scrivici o richiedi un primo incontro riservato.